Uber Conta
- 64.05KAvaliações
- 4,7
- Desenvolvedor
- Banco Digital Digio
- Lançado
- 10 de fev. de 2021
Capturas de tela
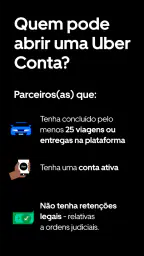
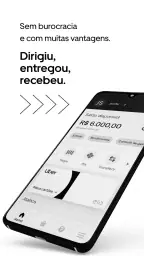
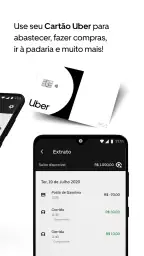
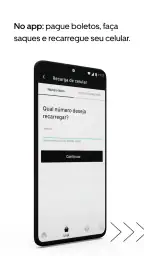
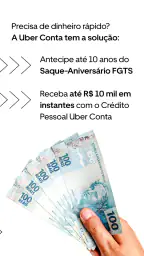
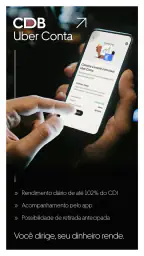
Eu vejo a Uber Conta como uma conta digital de uso bastante específico: ela foi pensada para ajudar parceiros da Uber a receber os ganhos com rapidez e movimentar esse dinheiro pelo celular. Essa proposta muda completamente a forma de avaliar o aplicativo. Não é apenas uma alternativa genérica para substituir uma conta corrente tradicional; o valor principal está em aproximar o trabalho realizado na plataforma do dinheiro disponível para o dia a dia.
Na prática, o aplicativo faz mais sentido para quem dirige ou realiza entregas pela Uber e quer concentrar o recebimento em uma conta associada ao próprio trabalho. O desenvolvedor é o Banco Digital Digio, e o produto aparece como uma opção gratuita na categoria de finanças. Eu também considero positivo o fato de ter classificação livre, o que deixa a proposta acessível para diferentes perfis de usuários.
O ponto central é o conjunto formado por conta digital e cartão pré-pago para parceiros Uber. Essa combinação pode simplificar uma rotina em que combustível, alimentação, manutenção e despesas pessoais competem pelo mesmo dinheiro. Em vez de tratar o recebimento como uma etapa distante, a conta coloca o foco no uso imediato dos ganhos.
Receber os ganhos rapidamente muda a rotina?
Minha impressão é que sim, mas principalmente para quem precisa de liquidez durante a semana. Um motorista pode terminar um período de trabalho e já ter o dinheiro mais perto das despesas que surgem no mesmo dia. Isso não transforma a atividade em algo mais rentável por si só, mas reduz a distância entre trabalhar e poder usar o valor recebido.
Essa diferença parece pequena quando vista apenas como uma função bancária. No cotidiano, porém, ela pode ser relevante. Imagine alguém que começa o turno com pouco combustível, trabalha algumas horas e precisa abastecer novamente antes de voltar para casa. Uma conta voltada ao recebimento dos ganhos pode ser mais conveniente do que esperar uma transferência em outro fluxo financeiro ou misturar tudo com a conta destinada às despesas familiares.
Eu gosto especialmente dessa separação porque ela permite enxergar melhor o dinheiro do trabalho. Mesmo sem transformar o aplicativo em uma ferramenta completa de contabilidade, o usuário pode tratar a conta como uma espécie de caixa operacional: recebe ali, paga parte dos custos da atividade e transfere o restante quando fizer sentido. Essa organização exige disciplina, mas a estrutura ajuda.
O cartão pré-pago também reforça essa lógica. Para mim, ele pode ser útil a quem prefere limitar os gastos ligados à atividade e evitar que um saldo destinado ao combustível seja consumido por compras pessoais. Ao mesmo tempo, é importante entender que um cartão pré-pago não deve ser analisado como se fosse necessariamente equivalente a um cartão de crédito tradicional. Quem precisa parcelar compras, construir histórico de crédito ou contar com limite emergencial talvez encontre mais valor em outra solução.
O que acontece no uso cotidiano
Ao abrir o aplicativo, eu esperaria que a experiência principal fosse acompanhar o dinheiro recebido e decidir o que fazer com ele. Essa clareza é mais importante aqui do que uma grande quantidade de recursos. Para um parceiro Uber, o aplicativo precisa responder rapidamente a perguntas simples: o valor já entrou, quanto está disponível e qual parte deve ser usada agora?
Um fluxo razoável seria receber os ganhos, conferir o saldo e usar o cartão pré-pago em despesas relacionadas ao trabalho. Depois, o usuário pode reservar uma parcela para custos futuros e movimentar o restante conforme sua necessidade. O benefício não está em criar uma estratégia financeira sofisticada, mas em tornar menos confuso o caminho entre a renda e o gasto.
Eu recomendo separar mentalmente três grupos de dinheiro: o que será usado no turno atual, o que precisa ficar reservado para combustível e manutenção e o que realmente pode ser tratado como renda pessoal. A conta não faz essa decisão pelo usuário. Ela apenas oferece um lugar mais adequado para começar essa organização.
Esse detalhe é um dos pontos menos óbvios da proposta. A velocidade de recebimento pode ser uma vantagem ou uma armadilha. Se o dinheiro chega rápido e é gasto sem planejamento, a conveniência desaparece. Para aproveitar bem, eu criaria uma regra simples: antes de usar o saldo para compras pessoais, reservar primeiro o valor necessário para continuar trabalhando.
Um cenário em que a proposta realmente brilha
O melhor cenário, na minha opinião, é o do parceiro que depende da renda da Uber para manter despesas frequentes e não quer misturar imediatamente esse dinheiro com uma conta familiar. Pense em um motorista que trabalha em horários alternados, recebe valores ao longo da rotina e precisa controlar o orçamento do carro com mais cuidado.
Ele pode usar a conta como ponto de entrada dos ganhos, acompanhar o saldo disponível e utilizar o cartão pré-pago para despesas que decidiu vincular ao trabalho. No fim do período, fica mais fácil perceber se o dinheiro está sendo consumido pelo próprio veículo ou se está sobrando algo para outras prioridades. Não é uma demonstração sofisticada, mas é uma mudança prática na forma de enxergar a renda.
Também vejo utilidade para quem está começando a trabalhar como parceiro e ainda não encontrou um método para separar despesas profissionais e pessoais. Uma conta dedicada pode funcionar como uma barreira psicológica simples. Quando o saldo está misturado com aluguel, supermercado e contas da casa, fica difícil saber quanto o trabalho realmente está rendendo.
Outro uso interessante é o controle por limites pessoais. O usuário pode decidir quanto pretende gastar durante um turno e usar o cartão pré-pago dentro dessa lógica. Isso não impede todos os excessos, mas cria uma referência mais concreta do que simplesmente pagar tudo com o cartão principal.
Onde a rapidez deixa de ser vantagem
Eu não recomendaria a Uber Conta como única solução financeira para qualquer pessoa. Se você não é parceiro Uber, a proposta perde boa parte do sentido. O aplicativo pode até parecer uma conta digital comum à primeira vista, mas seu diferencial está ligado ao recebimento dos ganhos desse trabalho. Para uso bancário amplo, vale comparar com uma conta que ofereça serviços mais alinhados às suas necessidades.
Também teria cautela se você precisa de uma relação bancária completa. Pessoas que dependem de crédito, parcelamento, produtos de investimento ou uma estrutura mais ampla para organizar a vida financeira talvez prefiram manter uma conta tradicional ou outra conta digital como base. A Uber Conta pode complementar essa estrutura, mas não necessariamente substituí-la.
Há ainda uma questão de hábito. Receber na hora pode criar a sensação de que todo o saldo está livre para gastar. Para quem tem renda variável, esse comportamento é especialmente perigoso. O valor disponível hoje pode precisar cobrir combustível, alimentação durante o trabalho ou uma despesa do veículo amanhã. A melhor experiência depende de o usuário tratar o saldo como dinheiro de trabalho antes de tratá-lo como dinheiro disponível.
Eu também não usaria o cartão pré-pago como justificativa para abandonar completamente outras formas de pagamento. Um cartão desse tipo pode ser prático para controlar uma parcela dos gastos, mas uma pessoa que viaja, faz compras maiores ou precisa de recursos de crédito deve verificar se ele atende à rotina. A conveniência é real, porém tem um campo de uso mais delimitado.
Como eu organizaria o primeiro mês
Se eu começasse a usar o aplicativo, não tentaria mudar toda a vida financeira de uma vez. Primeiro, observaria durante alguns dias como os ganhos entram e quanto é gasto diretamente no trabalho. Depois, anotaria os custos recorrentes do carro ou da moto e escolheria uma quantia mínima para deixar separada antes de qualquer compra pessoal.
Em seguida, eu testaria o cartão pré-pago em uma categoria específica, como combustível ou alimentação durante o turno. Essa abordagem é melhor do que usá-lo para tudo logo no início, porque permite entender se a separação realmente ajuda. Depois de uma semana ou de um ciclo de trabalho, seria possível avaliar se o saldo ficou mais fácil de acompanhar.
Uma dica importante é não confundir saldo disponível com lucro. O aplicativo pode mostrar o dinheiro que está na conta, mas a avaliação do lucro depende de descontar combustível, manutenção, alimentação, taxas e outros custos da atividade. Essa conta precisa ser feita pelo próprio usuário. A ferramenta facilita o acesso ao dinheiro, mas não substitui o controle financeiro.
Eu também conferiria as movimentações com frequência, especialmente no começo. Não por esperar um problema específico, mas porque qualquer conta usada para receber renda merece acompanhamento. Verificar entradas e saídas ajuda a identificar gastos pequenos que, somados, reduzem bastante o resultado do trabalho.
Para quem a experiência é mais vantajosa
O público que mais ganha com a Uber Conta é o parceiro Uber que valoriza acesso rápido aos ganhos e quer separar o dinheiro da atividade de outras finanças. Motoristas e entregadores com renda variável podem aproveitar melhor a proposta porque precisam tomar decisões frequentes sobre abastecimento, alimentação e continuidade do trabalho.
Ela também pode ser interessante para quem não gosta de carregar dinheiro em espécie e prefere uma forma mais organizada de usar parte dos ganhos. O cartão pré-pago oferece uma maneira de transformar a separação financeira em uma prática concreta, não apenas em uma intenção.
Por outro lado, eu colocaria menos expectativa sobre o aplicativo se a sua prioridade for crédito, parcelamento ou uma conta principal para toda a família. Nesse caso, uma instituição com serviços mais amplos pode funcionar melhor. A Uber Conta tende a ser mais forte como ferramenta direcionada do que como substituta universal.
O fato de ser gratuita ajuda na decisão, porque reduz a barreira para experimentar. Ainda assim, gratuito não significa que qualquer pessoa terá benefício automático. O ganho está na adequação entre a conta e a rotina do parceiro. Se você não pretende usar o recebimento ligado à Uber ou não quer separar esse dinheiro, provavelmente não perceberá uma vantagem tão clara.
O que a popularidade indica, sem decidir por você
O aplicativo tem média de 4,7, reúne cerca de 446 mil avaliações e ultrapassou um milhão de instalações. Esses números mostram que existe uma procura significativa pela proposta, mas eu não os trataria como garantia de que a experiência será perfeita para todos. Em aplicativos financeiros, a satisfação costuma depender muito do tipo de uso, da frequência de recebimento e da expectativa do usuário.
A versão atual é a 26.11.0, e o aplicativo pode ser instalado em aparelhos com Android 7.0 ou superior. Isso é útil para quem usa um celular mais antigo e quer saber se o sistema é compatível. Como a conta lida com dinheiro, eu também manteria o aplicativo atualizado e evitaria acessar a conta em aparelhos compartilhados.
A classificação livre torna o produto acessível em termos de faixa etária, mas isso não elimina a necessidade de responsabilidade financeira. Jovens e adultos podem entender a interface com facilidade, porém o ponto realmente importante é saber diferenciar dinheiro recebido, dinheiro reservado e dinheiro que pode ser gasto.
Minha avaliação sobre a proposta
Depois de olhar para o produto pelo ângulo certo, eu considero a Uber Conta uma opção convincente para parceiros que querem transformar o recebimento dos ganhos em uma etapa mais direta da rotina. A capacidade de receber e usar o dinheiro com rapidez tem efeito concreto quando o trabalho depende de despesas imediatas. Ela pode ajudar a reduzir a mistura entre renda da atividade e orçamento pessoal.
O principal cuidado é não deixar que a velocidade incentive decisões impulsivas. A conta funciona melhor quando vem acompanhada de uma regra simples de separação: primeiro garantir os custos para continuar trabalhando, depois decidir o que pode ser usado em casa. Esse é o tipo de organização que faz a proposta render de verdade.
Minha recomendação final é positiva para motoristas e entregadores da Uber que procuram uma conta dedicada e um cartão pré-pago para controlar parte dos gastos. Para quem busca um banco completo, crédito ou uma solução financeira para todos os objetivos, eu escolheria outra conta como base e avaliaria esta como complemento. O maior mérito da Uber Conta é aproximar o ganho do uso, sem exigir que o parceiro trate todo o dinheiro recebido como se fosse lucro imediato.
Destaques
- Abertura e gerenciamento da conta são feitos totalmente pelo celular.
- Permite separar o dinheiro das corridas das despesas pessoais.
- Cartão de débito facilita compras e saques sem crédito rotativo.
- Transferências via Pix tornam o acesso ao saldo mais rápido.
- Pode ajudar motoristas a organizar melhor os ganhos da plataforma.
Limitações
- Disponibilidade e condições podem variar conforme o perfil do motorista.
- Tarifas e limites devem ser conferidos antes de usar cada serviço.
- A conta depende de celular e internet para muitas operações.
- Suporte pode demorar em casos que exigem análise financeira.
- Não substitui uma conta completa para todas as necessidades bancárias.
Perguntas frequentes
O que é a Uber Conta e quem pode utilizá-la?
A Uber Conta é uma conta digital integrada ao ecossistema da Uber, criada para facilitar o recebimento de ganhos e o gerenciamento financeiro de motoristas parceiros, entregadores e outros usuários elegíveis. A disponibilidade pode variar conforme o perfil, a cidade e as regras vigentes da plataforma. Antes de solicitar, confira no aplicativo se a opção aparece para você e leia atentamente os critérios de abertura.
A Uber Conta é gratuita ou existem tarifas para usar o serviço?
A abertura e a manutenção da Uber Conta podem não ter cobrança em determinadas condições, mas isso não significa que todas as operações sejam sempre gratuitas. Podem existir tarifas para serviços específicos, como saques, transferências, emissão ou reposição de cartão e outras funcionalidades. Recomendo consultar a tabela de tarifas exibida no aplicativo e os termos atualizados antes de movimentar o dinheiro.
Como funciona o cartão da Uber Conta e onde posso utilizá-lo?
Dependendo da disponibilidade para o seu perfil, a Uber Conta pode oferecer um cartão para compras físicas e online, sujeito às regras da instituição responsável pelo serviço. Ele costuma funcionar em estabelecimentos que aceitam a bandeira indicada no próprio cartão, mas é importante verificar limites, bloqueio temporário, pagamentos por aproximação e condições de uso diretamente no aplicativo. A aprovação e a entrega também podem variar.
É seguro guardar dinheiro e fazer pagamentos pela Uber Conta?
A Uber Conta utiliza recursos de segurança comuns em serviços financeiros digitais, como acesso protegido, autenticação e possibilidade de bloquear o cartão pelo aplicativo. Mesmo assim, a segurança depende também dos seus hábitos: nunca compartilhe senha, código recebido por SMS ou dados de confirmação, e evite acessar a conta em aparelhos desconhecidos. Em caso de perda do celular ou atividade suspeita, altere as credenciais e procure o suporte imediatamente.
Como adicionar dinheiro, transferir valores e entrar em contato com o suporte?
As formas de movimentação disponíveis podem incluir recebimento de ganhos da Uber, transferências bancárias e outras opções apresentadas no aplicativo, conforme o seu cadastro e a região. Para transferir ou sacar, confira limites, prazos e eventuais tarifas antes de confirmar. Se houver uma transação pendente, cartão bloqueado ou divergência de saldo, use a central de ajuda dentro da Uber Conta e mantenha comprovantes para agilizar o atendimento.


